「大家樂觀一點」為何成職場毒藥?當假裝正向淪為情緒勞動,領導者如何用接納真實打破疏離
在追求正面形象的職場文化中,「有毒正能量」正悄悄侵蝕團隊的信任與活力。當同仁神情黯淡或面臨挫折時,主管若只用「打起精神、樂觀一點」草率回應,不僅否定了真實的情緒價值,更會迫使員工投入大量情緒勞動去壓抑痛苦,進而扼殺團隊的創造力與歸屬感。在逆境中盲目維持樂觀,只會讓領導者顯得脫離現實、可信度大打折扣。
在追求正面形象的職場文化中,「有毒正能量」正悄悄侵蝕團隊的信任與活力。當同仁神情黯淡或面臨挫折時,主管若只用「打起精神、樂觀一點」草率回應,不僅否定了真實的情緒價值,更會迫使員工投入大量情緒勞動去壓抑痛苦,進而扼殺團隊的創造力與歸屬感。在逆境中盲目維持樂觀,只會讓領導者顯得脫離現實、可信度大打折扣。
二○二五年九月底,臺北捷運車廂內因博愛座讓位爭端引發的肢體衝突影片瘋傳社群,隨即掀起輿論在「大快人心」與「反對私刑」兩極立場間的激烈論戰與獵巫狂歡。然而,當我們始終停留在「發生了什麼、誰對誰錯」的 What 層次,公眾討論便只會陷入站隊互嗆的情緒迴圈,急著對眼前的火花做出反應,卻看不清背後醞釀衝突的結構與風向。
根據行政院主計總處家庭財富分配統計,全國家戶淨資產中位數僅 894 萬元,多數人辛苦二十年存下千萬元卻全數套牢在一間自住宅,導致投資本金歸零、卡在財富第三階。針對此一財務死局,作者愛瑞克提出「先租房、再買房」的突破策略,本文精選自天下文化出版、由愛瑞克所著《I人理財》,帶你破解自住買房迷思,看懂晉級千萬淨資產的槓桿底層邏輯。
台灣財富階梯:第三階
門檻:淨資產介於100 萬元至1,000 萬元
第三階是不少人卡關的地方,從家庭財富統計可以看出,要累積到1,000 萬元淨資產並不容易。根據行政院主計總處公布的110 年(2021 年)「家庭財富分配統計」數據顯示,台灣全部家庭(家戶)的淨資產中位數為894 萬元新台幣。這已經是以「家戶」為單位,也難以突破1,000 萬元。
為什麼?
買房成為最重要負擔——台灣的「房價所得比」在全世界各國相比,顯著偏高。若要買到兩房含一個車位的自住宅,普遍超過新台幣1,000 萬元。因此,就算夫妻兩人合力存款,一年存50 萬元,辛苦工作二十年存下1,000 萬元,也僅能負擔一間自住宅。終其一生,根本沒有多餘的資金可以投資。
倘若父母有留一間房子給你自住,那麼這間房子等於直接把你「保送」進第四階(淨資產1,000 萬元以上)。然而就算真的這麼幸運,我也希望你可以認真學習第三階的理財方法,可以幫助你加速從1,000 萬元累積到2,000 萬元。
先租房、再買房
以下的討論都是「沒有繼承上一代房產」的狀況,也就是必須靠自己買房。
當你存到第一桶金,從財富第二階跨入第三階初期,要將100 萬元成長到300 萬元,都還可以沿用第二階的方法:本業複利+投資複利,雙引擎同時運轉。
假設每年可以存下30 萬元,加上原本100 萬元以每年8% 至10% 增值,平均四到五年可以累積達到300 萬元。也就是踏入職場後的八到十年之間,那時候年紀大約是三十出頭,有可能要面對結婚、生孩子的財務需求。
要留意,此時如果用300 萬元當作買房頭期款,你的投資本金就會瞬間歸零,同時背負房貸。倘若以每月4 萬元至5 萬元的本利攤還房貸,你每月收入將全數用盡,也就根本無法再進行其他投資。
因此,我會建議維持定期定額投資股票型基金方式,繼續累積資產,達到500 萬元以上,再考慮買房。在那之前,先以租房子來度過過渡期。
為什麼是以500 萬元當界線?因為頭期款至少需要房價的兩成,倘若購買1,000 萬元的房子,用掉200 萬元之後還有300 萬元可以繼續持有股票型資產。
房貸是最低成本的長期資金來源
如果已經結婚、生小孩,那麼也就必須考慮買房。不僅可以提高安定感,也會更努力工作來繳付房貸,等於是強迫儲蓄。I 人非常需要安定感,有了屬於自己的房子,對於內心的平靜、家庭的和諧,幫助都非常大。
一旦決定買房,一定要善用政府提供的優惠房貸專案。這種超優惠條件一生只能使用一次,因此若用來買小套房或只貸很少金額就太可惜了。
台灣行政院在2023 年8 月1 日開始實施「青年安心成家購屋優惠貸款精進方案」(簡稱「新青安」),針對「首購族」提供極佳的貸款條件及利率優惠,只要名下無自用住宅,且未曾使用過首購專案即可申請。貸款額度最高1,000萬元,年限最長可四十年、寬限期五年,前三年機動利率低於2%——這是一般民眾能從銀行借到長期資金的最低成本。
股票型資產長期複利報酬率有8% 至10%,而「首購族」房貸利率低於2%,這麼大的差距你若不善用,就很難擁有股權,藉此翻身到淨資產千萬以上等級。
當然,有些人主張長期租房、不要買房,這沒有一定好壞對錯。如果你的工作地點常常更換,甚至沒有特定工作地點(例如接案工作者,或接受人力派遣),確實可以考慮年輕的時候租屋就好。但是,若從一生整體財務觀點來看,買房有不少優勢!
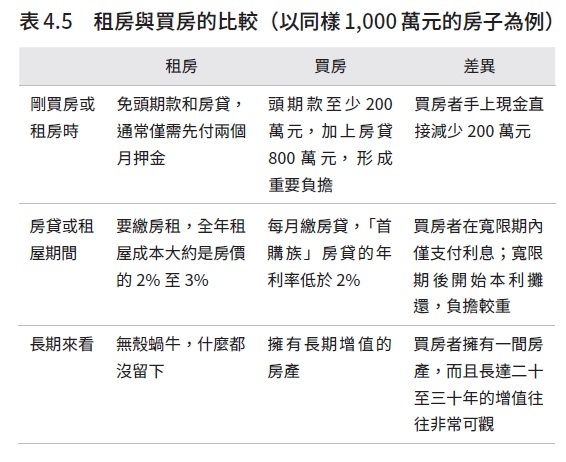
一定要善用房貸的寬限期。一般的房貸通常有三年寬限期,而「新青安」則有五年寬限期,期間只需要支付房貸利息,而暫時還不需要償還本金。
假設以1,000 萬元房貸、三十年期、利率2% 計算(為方便計算),寬限期內平均每月僅需支付16,667 元;寬限期結束後,則每月本利攤還的金額會需要4 萬多元,對於一個上班族的薪水來說,負擔是相當重的。
雖然政府僅提供每個人一生一次的首購房貸優惠,然而,一般的房貸也都有三年寬限期。倘若你購買第一間房子,之後換屋,重新做房貸,還是會有三年寬限期(只是利率沒有首購族的優惠)。
無論你換幾次房、進行幾次的房貸,都要善用寬限期。因為一般的房貸利率普遍都在3% 以下,許多從財富第三階晉級到第四階的人,都是善用了房貸取得便宜的資金,無論用來投資房地產或股票型資產,長期報酬率都遠高過了3%的資金成本。
處於財富第三階的人,不一定會持有房地產,有的話通常也只是一間自住房。然而,處於財富第四階的人,持有「資產總額」遠比第三階的人高出好幾倍(有不少的資產是透過房貸取得資金來持有),而其中「槓桿」是關鍵,這一點我們後面會再詳談。