別等有錢才開始投資!I人如何靠「安靜的決心」滾出千萬複利的雙引擎法則
許多上班族常陷入「等有錢再投資」的迷思,導致資金在不知不覺中耗盡,面對市場波動更因恐懼而不敢進場。知名財經作家愛瑞克指出,加速財富積累的關鍵在於將每月結餘的投資比例拉至百分之百,在發薪日便設定自動扣款投入股票型資產,並將職涯每次調薪全數轉為投資額,打造「本業存量+投資增量」的雙引擎運轉模式,發揮內向者低應酬、高執行力的特質,耐住枯燥穿越牛熊週期。
許多上班族常陷入「等有錢再投資」的迷思,導致資金在不知不覺中耗盡,面對市場波動更因恐懼而不敢進場。知名財經作家愛瑞克指出,加速財富積累的關鍵在於將每月結餘的投資比例拉至百分之百,在發薪日便設定自動扣款投入股票型資產,並將職涯每次調薪全數轉為投資額,打造「本業存量+投資增量」的雙引擎運轉模式,發揮內向者低應酬、高執行力的特質,耐住枯燥穿越牛熊週期。
根據經濟學人智庫調查,高達 59% 的企業在策略制定與日常執行之間存在巨大鴻溝,只有約一成公司能真正達成策略目標,多數變革最終淪為會議室裡的空談與員工疲乏。破解執行脫節的關鍵,在於建立一套「全體共同遵守的一頁式溝通語言」——透過將品牌最重要的目標、承諾時程與執行細節濃縮於一張 OGSM 工作表,不僅打破部門本位主義,更能以文字共享共識、快速取得資源並敏捷反應市場。

應該讓爸媽「在宅安老」,還是送到安養機構?這個問題並沒有標準答案,要看老人家的健康狀況、意願,以及家屬或老人家自己的經濟狀況而定。

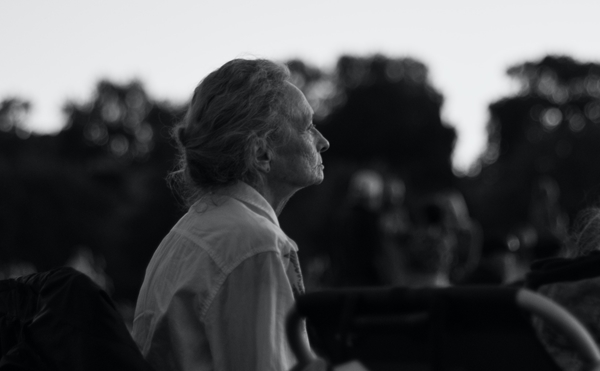
圖片來源:unsplash
應該讓爸媽「在宅安老」,還是送到安養機構?這個問題並沒有標準答案,要看老人家的健康狀況、意願,以及家屬或老人家自己的經濟狀況而定。倘若老人家健康狀況還行,在宅安老就可以了,除非他自己很想要去養生村,那又另當別論。
有一些老人家覺得跟子女或媳婦、女婿一起住很不自在,加上本身個性也喜歡呼朋引伴,他們可能會覺得住養生村(或銀髮住宅)還不錯。
養生村通常是提供給行動能自理的老人家住的,不少養生村環境優美,並提供豐富課程與休閒活動,又有許多同儕作伴,三餐的民生問題也不必煩惱,有些還有醫師、護理人員定期駐診,對一些老人家來說,說不定比在家安老還愜意。
不過,想住養生村,得考慮費用問題。入住得要先繳一筆金額不小的保證金,入住後,一個月的月費至少二、三萬元跑不掉,高級一點的更是所費不貲,若口袋太淺,恐怕難以負擔。
但如果經濟負擔得起,到養生村養老確實是還不錯的選擇,現在願意住養生村的老人家其實還滿多的,只要老人家快樂,子女也不必拘泥於華人一定要在家養老才是孝順的傳統觀念。
而沒辦法自理、需長期照顧的老人家,若無法在宅安老,那通常就是選擇到養護機構或護理之家。基本上,這類機構也是一分錢一分貨,陽春版跟高級版的價差頗大,我建議選擇時,至少要挑選主管機關評鑑合格的,另外,一定要親自去看過現場環境再決定,避免把爸媽送進一個可能有問題的機構。
至於在宅安老,又有分是在誰的「宅」。如果老人家身體健康還不錯,大多都寧可在自己老家生活,但要注意的是,倘若其中一方先離世,剩下的那位就算原本健康狀況還不錯,之後可能也會出現變化,不可不慎。
因為,兩個人的時候可以彼此照應,三餐也會比較講究營養,但剩下一人獨居時,有時老人家可能會疏於照顧自己,甚至因為孤獨而有憂鬱等問題,針對獨居長輩,子女關心的頻率要更密集,以免老人家健康狀況下滑無人知曉。另一種在宅安老,則是跟子女住在一起。
有些跟子女住的老人家是一直住在同一個孩子家,有些則是「逐水草而居」 ,比如說,老人家一共有四個孩子,一年就分春夏秋冬四季到不同的孩子家住。不管是哪一種,只要自家協調得好,讓老人家得以安享晚年就行。
不過,因為每一個家庭的狀況不一樣,我之前遇過好幾個「逐水草而居」的例子,可能輪到去住某個孩子家時,老人家的健康管理狀況就會突然脫序。
像我有個患者婆婆,她每次輪到去某個兒子家住時,那段期間就會忘記來打骨質疏鬆的針,需要我們的個管師提醒。也許她兒子分身乏術,有他自己的苦衷,但我個人建議,若爸媽採行這種「逐水草而居」的狀況,不管爸媽是輪到哪一個兄弟姊妹家住,每個子女還是應該定期關心一下父母,必要時互相幫補一下,不能「轉手」出去以後,就當作是其他手足的責任而不再聞問。
【書籍資訊】
《顧爸媽,這樣做最安心》
出版日期:2019.09.30